 ぎゅうた
「信用取引の仕組みはわかったよ。でも証券会社の画面を見たら”制度信用”と”一般信用”って選ぶところがあったんだ。これって何が違うの?」
 みる
「ルールを誰が決めるかが違うんです。取引所が決めるのが制度信用、証券会社と投資家で決めるのが一般信用。返済期限と思わぬ費用に関わってくるので、押さえておきましょう」
信用取引には制度信用取引と一般信用取引の2種類があります。注文するときにどちらかを選ぶ必要があるため、違いを知っておく必要があります。
1級FP技能士の視点で、2つの違いをわかりやすく解説します。信用取引そのものの仕組みは下の記事をご覧ください。
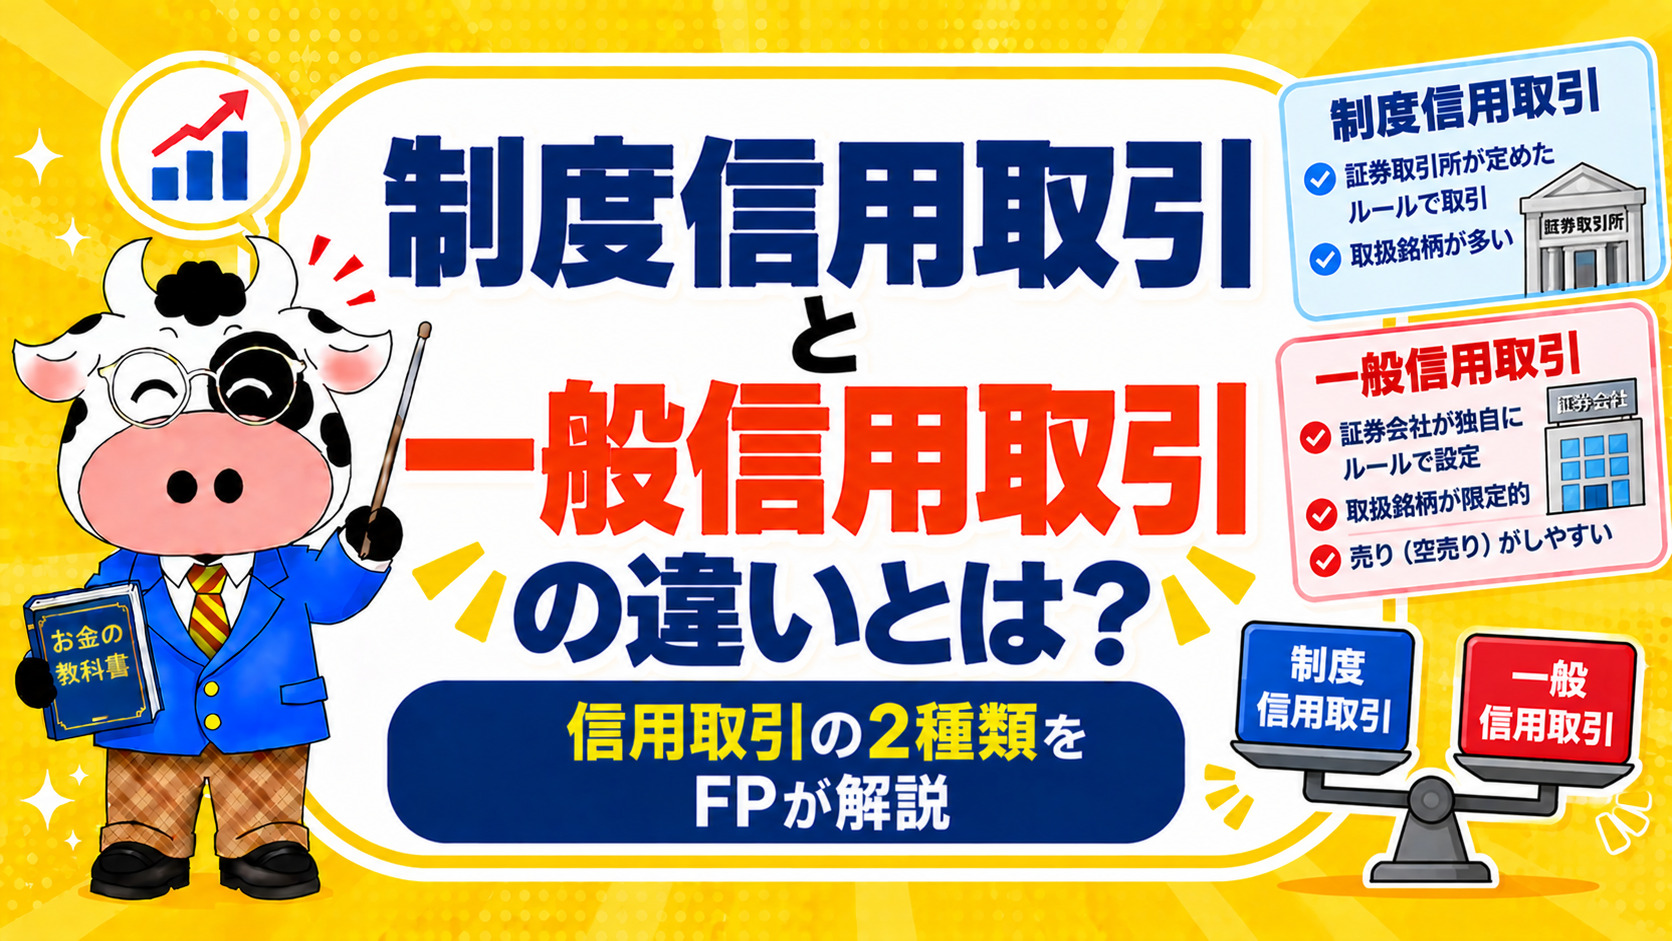
制度信用取引は返済期限などが証券取引所のルールで一律に決まっている取引で、返済期限は最長6か月。ただし逆日歩(品貸料)という追加の費用が発生することがあります。一般信用取引は条件を証券会社と投資家で自由に決める取引で、返済期限は無期限も可能。逆日歩は発生しませんが、金利は高めになる傾向があります。
2つの違いは「ルールを誰が決めるか」
2種類の違いは、取引のルールを誰が決めるかにあります。
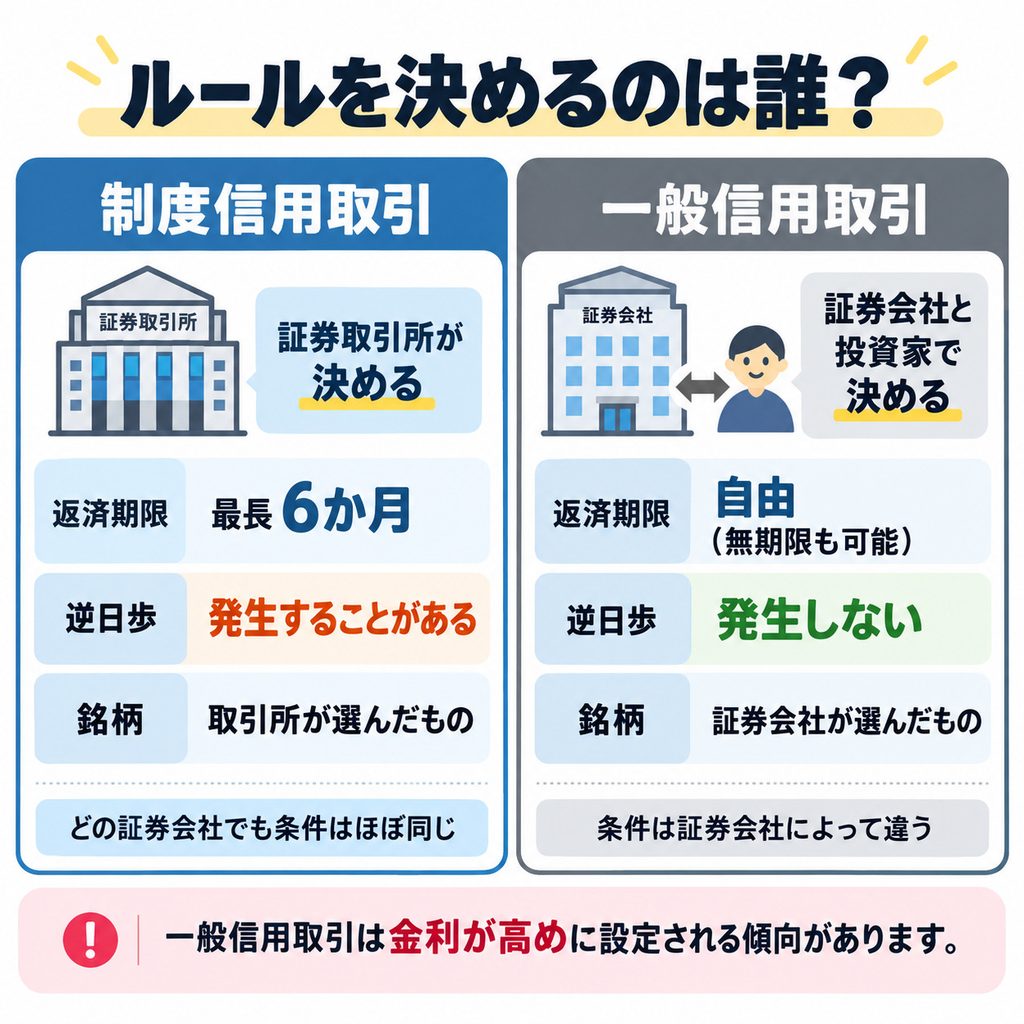
| 項目 | 制度信用取引 | 一般信用取引 |
|---|---|---|
| ルールを 決めるのは | 証券取引所 (一律に決まっている) | 証券会社と投資家 (自由に決められる) |
| 返済期限 | 最長6か月 | 自由に決める (無期限も可能) |
| 逆日歩 (品貸料) | 発生することがある (売った人が負担) | 発生しない |
| 買える銘柄 | 取引所が選んだ銘柄 | 証券会社が選んだ銘柄 |
※一般信用の返済期限や条件は証券会社により異なります
ざっくり言えば「制度信用=取引所のルール」「一般信用=証券会社のルール」。
制度信用は全国どこの証券会社でも条件がほぼ同じですが、一般信用は証券会社によって内容が違います。使う前に必ず、自分の証券会社の条件を確認しましょう。
「逆日歩」に注意|予想できない費用
初心者がいちばん気をつけたいのが逆日歩(ぎゃくひぶ)です。品貸料ともいいます。
信用売り(株を借りて売る取引)が増えると、貸し出す株が足りなくなることがあります。そこで株を調達する費用が発生し、信用売りをした人が負担する——これが逆日歩です。
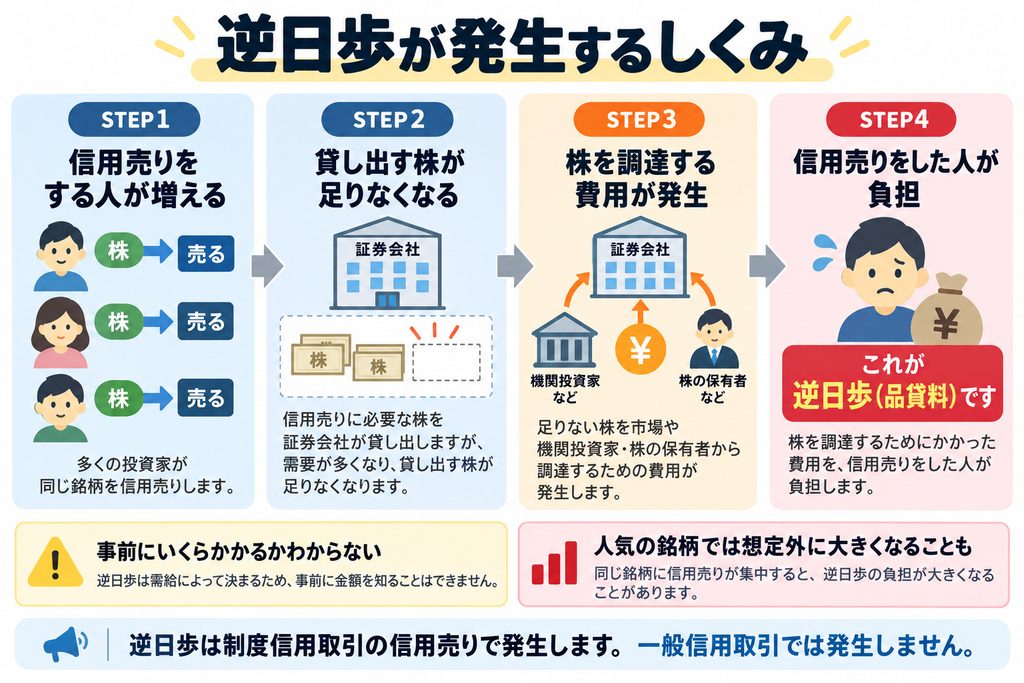
①事前にいくらかかるかわからない
株の不足状況によって決まるため、注文時点では金額が確定していません。
②想定外に大きくなることがある
人気の銘柄では、利益が吹き飛ぶほどの負担になるケースもあります。
※逆日歩は制度信用取引の信用売りで発生します。一般信用取引では発生しません。
 ぎゅうた
「いくらかかるか後からわかるなんて…!これは怖いね」
どちらを選ぶ?考え方の目安
2つの特徴をふまえると、選び方の目安は次のようになります。
| こんなとき | 向いているのは |
|---|---|
| 金利などのコストを抑えたい | 制度信用取引 |
| 6か月を超えて持ちたい | 一般信用取引 |
| 逆日歩のリスクを避けたい | 一般信用取引 |
| 取引所が選んだ銘柄で取引したい | 制度信用取引 |
※実際の条件は証券会社により異なります
制度信用取引の「最長6か月」は、思っている以上に重いルールです。
現物取引なら、値下がりしても「戻るまで持ち続ける」という選択ができます。でも制度信用取引では、期限が来れば損をしていても決済しなければなりません。「あと少し待てば…」が通用しないのです。
さらに担保の割合が下がれば、期限前でも追加保証金(追証)を求められます。時間の制約とお金の制約が同時にかかる——これが信用取引の難しさです。
やはり初心者の方には、まず現物取引で経験を積むことをおすすめします。
信用取引の種類|よくある質問(FAQ)
- 制度信用取引と一般信用取引はどちらを選べばいいですか?
-
目的によります。コストを抑えたいなら制度信用取引、6か月を超えて持ちたい場合や逆日歩のリスクを避けたいなら一般信用取引が向いています。ただし一般信用取引は金利が高めに設定される傾向があり、条件も証券会社によって異なります。どちらを使う場合も、事前に自分の証券会社の条件を確認しましょう。
- 逆日歩とは何ですか?誰が払うのですか?
-
信用売りが増えて貸し出す株が不足したときに発生する、株の調達費用のことです。品貸料ともいいます。信用売りをした人が負担し、制度信用取引でのみ発生します。事前に金額がわからず、人気の銘柄では想定外に大きくなることもあるため、初心者にとっては特に注意が必要な費用です。
- 制度信用取引の6か月の期限を過ぎたらどうなりますか?
-
期限までに返済しないと、強制的に決済されます。そのため損失が出ている状態でも、期限が来れば損失が確定してしまいます。現物取引のように「値段が戻るまで待つ」ことができない点が大きな違いです。長く持ちたい場合は、返済期限を自由に決められる一般信用取引を検討することになります。
まとめ
- 制度信用取引は、返済期限などが証券取引所のルールで一律に決まっている
- 一般信用取引は、条件を証券会社と投資家で自由に決められる(無期限も可能)
- 制度信用取引には逆日歩(品貸料)があり、信用売りをした人が負担する
- 制度信用取引の返済期限は最長6か月。期限が来れば損をしていても決済される
信用取引には2つの種類があり、返済期限と逆日歩が大きな違いです。どちらを選ぶにしても、現物取引にはない制約があることを理解しておきましょう。仕組みを知ることと実際に使うことは、分けて考えるのが安心です。
▼ 株式投資の基本はこちら
▼ 投資・資産形成の記事一覧はこちら
【出典】日本取引所グループ「信用取引制度の概要」/日本証券業協会「信用取引の概要」/各証券会社の信用取引ルールに関する案内